- 小
- 大
ページ印刷
CFOメッセージ
収益性と資本効率の改善により、さらなる企業価値の向上を実現します。
-
取締役常務執行役員
管理本部長 - 柴野 洋一
2026年9月
2026年3月期の振り返りと2027年3月期の計画
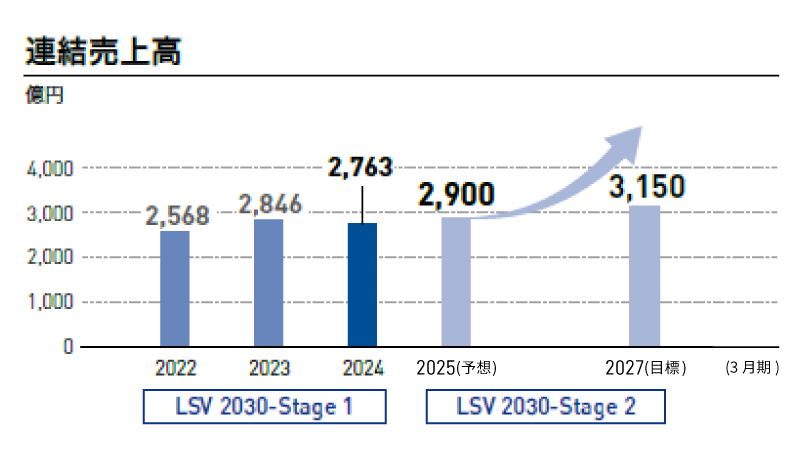
前期(2026年3月期)は、売上高・営業利益・親会社株主に帰属する当期純利益のいずれにおいても過去最高を更新することができました。米国による関税政策が各国の経済に大きな混乱を来すなど、不確実性の高い事業環境にあっても好業績を残せたことは、当社の収益力が着実に向上していることを裏付けるものと認識しています。業績のけん引役を担ったのが、半導体・電子部品関連製品を展開するアドバンストマテリアルズ事業部門です。同事業部門の主力製品である半導体関連粘着テープ・装置、積層セラミックコンデンサ関連テープは、AI関連の需要増加を確実に捉えたことにより、いずれの製品も高水準の売上高を記録しました。半導体関連装置は前期比で若干減少したものの、HBM製造用装置は前期の後半から受注・納入実績ともに回復基調にあるなど、明るい兆しが見られています。同事業部門は今期(2027年3月期)も前期に引き続き好調を維持する見通しで、足元の半導体市況やお客様の旺盛な設備投資などを背景に、主要製品はいずれも過去最高の売上高を狙える状況となっています。
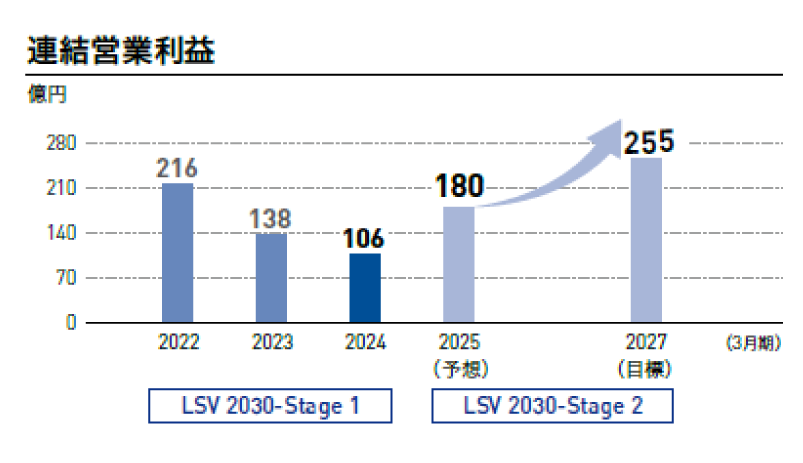
今期の連結業績予想につきましては、増収増益を予想しています。営業利益は前期比9.3%増の275億円の見通しです。増益要因として販売数量の増加で48億円、価格改定で53億円と見ている一方、減益要因として原燃料価格上昇を47億円、人件費や試験研究費といった固定費増加を42億円で想定しています。なお、原燃料価格上昇の内訳として、中東情勢の緊迫化による影響額を30億円と見積もっています。事実、2026年5月から原燃料価格が大幅に上昇し始めましたが、調達本部が中心となって原材料の確保に努めており、製品の安定供給に最大限尽力しています。中東情勢の影響に対応するため、印刷情報材事業部門が同年7月1日出荷分から価格改定を実施しました。また、その他の事業部門においても価格改定を検討・実施しています。中東情勢の緊迫化に伴う追加の価格改定は連結業績予想に織り込んでいないため、業績のアップサイド要因になると考えています。
マックタック・アメリカ社の収益改善が命題
好調な業績の裏側で、収益構造の課題も明確です。営業利益の約9割をアドバンストマテリアルズ事業部門が含まれる電子・光学関連が占めており、利益の源泉が特定の事業部門に偏っています。前期の印刷材・産業工材関連の営業利益は前の期に比べて63.8%減の約20億円に落ち込みましたが、この主因は米国子会社のマックタック・アメリカ社が約39億円の営業損失を計上したことにあり、同社の収益改善を強力に進める必要があります。営業損失拡大の理由である工程歩留まりの悪化については、日本から技術者を含むチームを派遣して改善に乗り出しており、今期の第2四半期以降に改善効果が発現する見込みです。また、原燃料価格の高騰を受けて、2026年4月に価格改定を実施しており、その効果として数十億円を見込んでいます。
マックタック・アメリカ社ののれん償却は2026年11月で終了します。来期は40億円弱ののれん償却負担が剥落するため、営業黒字を確保できる見通しです。しかし、当社として目指すべきは決して単なる営業黒字化ではありません。買収前に実現していた売上高営業利益率10%への回帰をできるだけ早期に目指しています。そのために、従来の主力製品である粘着紙から、より付加価値の高い粘着フィルムに製品ラインアップを拡充して、単価・利益率の両面での改善を図るほか、生産・物流拠点の最適化なども検討しながら、収益改善に向けた施策を実行していきます。
長期ビジョンに掲げる経営目標の必達へ
前期のWACCは6.1%と見ており、継続的なPBR1倍超えの維持・向上を実現するためには、WACCを上回るROEを安定して創出していくことが重要だと強く認識しています。次期中期経営計画(中計)「LSV 2030-Stage 3」の最終年度となる2030年3月期の財務指標としては、売上高営業利益率12%以上、ROE10%以上を掲げています。当社は各事業について「成長領域」「収益基盤領域」「再構築領域」の三つに分類しています。上記指標を達成する鍵は事業ポートフォリオ全体の収益性の底上げにあると見ており、前述のマックタック・アメリカ社に加え、再構築領域に位置づけているオプティカル材事業部門や洋紙事業部門での収益改善が欠かせません。現行の中計「Stage 2」において、オプティカル材事業部門では偏光板の粘着加工事業を手がけていた韓国・台湾の連結子会社を閉鎖しました。また、洋紙事業部門についてはデジタル化・ペーパーレス化といった厳しい外部環境にさらされ、主力のカラー封筒用紙の販売数量が落ち込んでいます。同事業部門は剥離紙用原紙を生産して加工材事業部門に内販するといった業績に表れない重要な役割を担っており、当社の強みである粘着製品の一貫生産体制を下支えしています。ただし、収益性向上はマストであり、2025年3月期に固定資産の減損損失約77億円を計上したほか、熊谷工場(埼玉県)の抄紙機1台を停機して固定費を削減するなど、抜本的な構造改革を進めています。
近年、IR面談の場において、事業ポートフォリオの最適化に関するご質問を多く賜りますが、当社は投資や撤退について一律のルールは設けていません。その理由は事業環境が急速に変化する中において、その時々の状況を的確に見極め、適切に判断することで、常に状況に応じた柔軟な対応ができると考えているためです。したがって、取り組みやその背景について、当社の考えや魅力とともに、株主・投資家の皆様に正しく丁寧に伝えることも私の重要な役割だと認識しています。
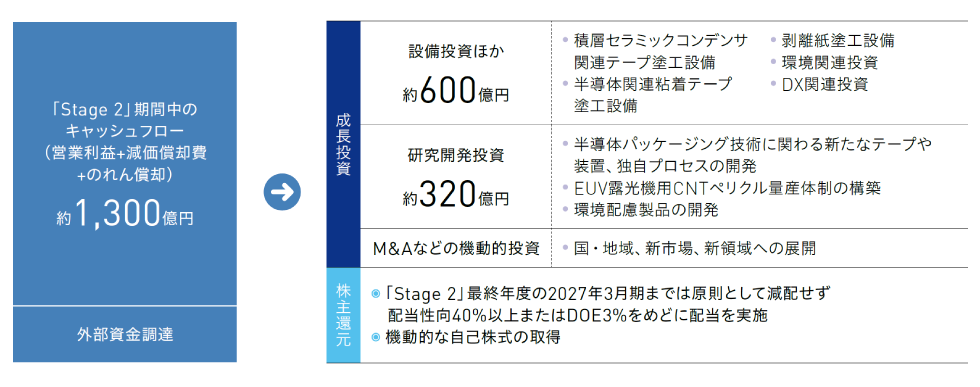
持続的成長に向けたキャッシュアロケーション
収益改善が必至な事業部門での構造改革を進める一方で、成長領域であるアドバンストマテリアルズ事業部門では研究開発や設備投資に資金を積極的に投じることで競争力を高めていきます。前期にはEUV露光機用CNTペリクルの量産体制の確立、半導体関連装置の供給力強化のための伊奈テクノロジーセンター(埼玉県)の増改築工事、半導体関連粘着テープなどの新製品開発のための研究施設の新設に計30億円を投じるなど、半導体関連事業への成長投資を積極的に行いました。今期も前期からの案件を継続実施するほか、先端半導体製造プロセスに関わる新システム構築のための新規案件などを進めていきます。なお、今期の電子・光学関連の営業利益予想が前期比2.6%増にとどまることに対して、投資家の皆様から「世界の半導体市場の伸びに対して保守的ではないか」というご質問を多く賜ります。これは固定費の増加や中東情勢の緊迫化による原材料コスト上昇を加味したものですが、前期実績も期初予想から大きく上振れたことを鑑みれば、業績予想以上に伸長する可能性は大いにあると考えています。アドバンストマテリアルズ事業部門のような成長領域への積極投資は全社戦略の中核です。現在、全社の売上高研究開発費率は約4%ですが、将来的に10%程度に引き上げていくことも検討しています。次期中計期間のキャッシュアロケーションもしかるべきタイミングで公表します。

また、経営管理の高度化においては、ROICを用いた事業管理を続けています。資産回転率は改善傾向を示しており、資本効率を意識した経営への転換が進んでいます。今期は在庫や売上債権、固定資産の回転率などをKPIとして設定し、事業部門ごとの改善活動を促進しています。さらに、2026年4月にROICの管理会計システムを新たに導入しました。四半期ごとに事業部門ごとの実績を入力し、データに基づく進捗管理や意思決定を可能とする体制を強化しました。これにより、各事業部門における収益性と資本効率の改善がさらに進展すると認識しています。

株主・投資家との建設的対話
投資家の皆様とのIR面談では、事業ポートフォリオの最適化に関するご質問のほか、前述したキャッシュアロケーションの明確化やROIC経営の推進、さらには継続的な自己株式取得や増配などの株主還元の強化についても要望が寄せられます。自己株式については、2025年6月に300万株、約83億円を取得しました。今後も手元資金を勘案のうえ、適宜必要性を判断して機動的に自己株式取得を実施します。また、配当については2027年3月期までは原則として減配せず、配当性向40%以上またはDOE(株主資本配当率)3%をめどに実施する方針を掲げており、今期の年間配当金予想は前期から10円増額の120円と、3期連続での増配を見込んでいます。
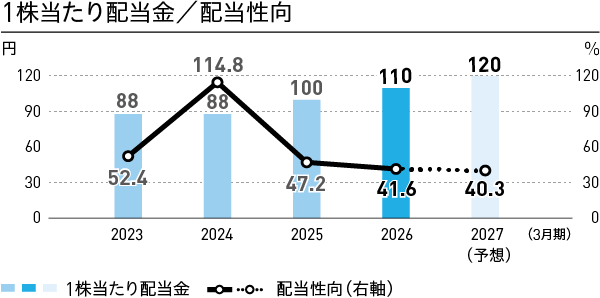
当社の株価は2025年4月にトランプ関税ショックによって大きく下落したものの、その後は好調に推移しており、PBRについても継続的に1倍超えを実現できています。その背景には、競争力のある半導体関連事業への注目度が高いことに加えて、投資家の皆様から求められる構造改革をスピード感をもって実行している点などをご評価いただいているのではないかと認識しています。足元でも国内外の機関投資家とのコミュニケーションのほか、個人投資家向け会社説明会への継続的な参加などで市場との対話を続けています。今後も積極的な情報開示と建設的な対話を通じて、さらなる企業価値の向上と市場評価の獲得に努めていきます。